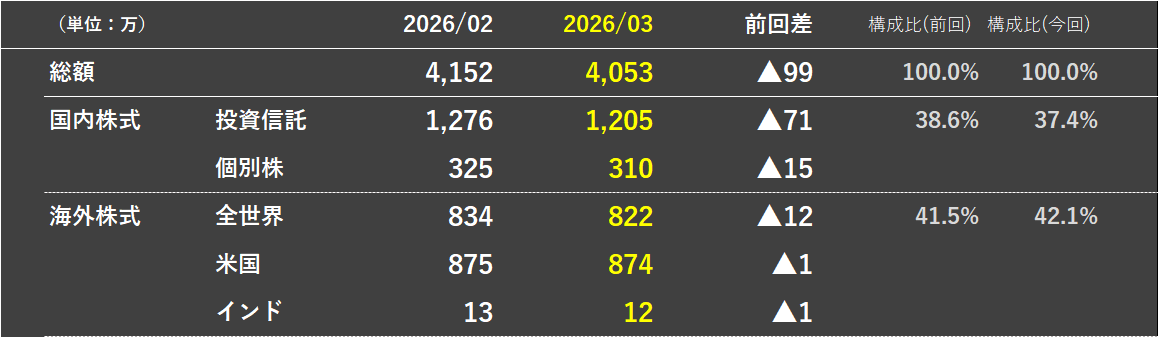
資産評価額は、体感で100万くらい下落してんのかな、と、月半ばで集計してみると、合っていた。海外株式系は円安効果により一定額は打ち消されていると予想する。
NISA貧乏のニュースを見ると、つい「全力投資で現金切れは計画不足」とは思う。政府の「貯蓄から投資へ」キャンペーンや老後2000万円煽りが、若者の焦りを増幅させている(らしい)
生活防衛資金=月平均必要額x(収入停止期間Mヶ月+予備Nヶ月)
私は一度歩みを止めたら動き出せない気がするので、Mの値は非常に多めだ(苦笑)病気になるリスクはNで考えればいいと思う。MとNのバランスであろう。
「計画力+安心できる社会保障」の両輪が実現できるといいよね。普通に働いて、普通に生きていける世界。普通の定義が人それぞれだけど。私は役職がついてそれなりの給与をもらっている&片働きだけど、役職がまったくない状態だと共働きしてもらわないと生活が苦しいだろうな。
その会社で頑張って役職を上げるか、転職するか、副業するか、投資するか。それだけ選べる自由度がある社会って平和だな、とも思う次第。
